Hace casi un año empecé a invertir en serio. Desde entonces he dedicado buena parte de este blog a auditar formaciones que prometen enseñar a invertir, y me parece justo que, además de analizar lo que enseñan otros, cuente lo que yo hago con mi propio dinero, con números y sin maquillar.
Mi intención es repetir este balance una o dos veces al año y compararme siempre con el mismo rasero: el S&P 500. Si algún año me gana el índice, lo publicaré igual.
Aviso importante: este artículo es el relato de mi experiencia personal con mi propio dinero. No es una recomendación de inversión ni una invitación a copiar mi cartera. Mi situación, mi horizonte y mi tolerancia al riesgo pueden no parecerse a los tuyos, y las rentabilidades pasadas no garantizan rentabilidades futuras.
Cómo está construida mi cartera hoy
Mi cartera tiene menos de 20 posiciones y está muy concentrada. Este es el reparto aproximado por bloques:
| Bloque | Peso aproximado |
| Las 5 posiciones principales | Más del 60% |
| Resto de posiciones (menos de 15) | Menos del 25% |
| Liquidez | Alrededor del 15% |
Además, la cartera se encuentra ejecutada aproximadamente al 90% respecto a la estructura objetivo que tengo diseñada por método; ese 10% restante irá entrando progresivamente a medida que el mercado active mis condiciones de compra.
Una cartera así tiene un perfil de riesgo alto. Con cinco posiciones concentrando más de la mitad del capital, si dos o tres de ellas fallan, el impacto en el total es enorme. Asumo esa concentración porque prefiero asignar capital de forma contundente únicamente a empresas con ventajas competitivas claras que entiendo a fondo, en lugar de diluir el rendimiento en decenas de activos por pura diversificación, pero no es una configuración adecuada para todo el mundo.
Por qué tengo un 15% en liquidez
Con el S&P 500 en zona de máximos, una parte importante de mi cartera está en liquidez. La razón está en mi método de compra: sigo un índice de referencia y mi forma de comprar depende de si ese índice está en mercado alcista o bajista.
Este año ha sido casi todo alcista, salvo periodos cortos. Eso significa que muchas de las compras que tengo previstas para cuando el mercado corrige todavía no se han activado. La liquidez es el resultado directo de aplicar mi regla: si no hay señal de compra, el dinero espera.
Mantener liquidez tiene un coste que conviene decir claramente: en un mercado que sube, ese 15% rinde mucho menos que el índice y reduce mi rentabilidad total frente al S&P 500. Afecta directamente a la comparación que viene a continuación.
Mi rentabilidad frente al S&P 500
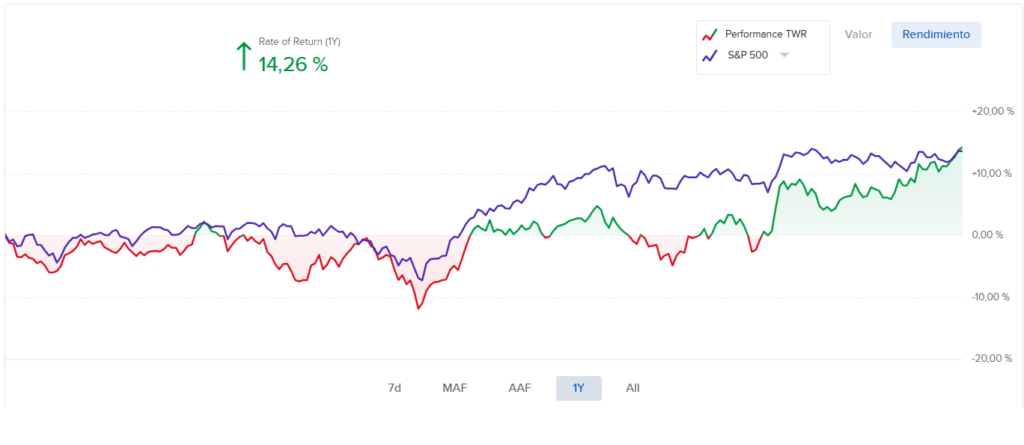
A continuación muestro la evolución real del rendimiento de mi cartera extraída directamente de Interactive Brokers en comparación con el S&P 500:
| Métrica | Rendimiento (1 Año) |
| Mi cartera (TWR) | +14,26 % |
| S&P 500 (Total Return) | ~14,00 % (a la par / ligero sobrerendimiento) |
| Diferencia | A la par |
Periodo: último año móvil (1Y). Rentabilidad medida con TWR (Ponderada por Tiempo) para eliminar el sesgo del momento en que entra el capital, comparada en euros y con dividendos reinvertidos.
Un año es un periodo demasiado corto para sacar conclusiones. Los informes SPIVA de S&P Dow Jones Indices muestran de forma consistente que la mayoría de gestores activos no supera a su índice en horizontes largos, y un año bueno o malo mío no cambia esa realidad.
Convicción y psicología: soportar un -15% sin que el ruido te mueva
Si observas la gráfica de rendimiento, verás que la línea de mi cartera llegó a registrar caídas de casi el -15% respecto al índice en ciertos tramos del año.
Para un inversor sin método, ver su cartera un 15% abajo mientras los titulares de prensa anuncian incertidumbre suele terminar en venta por pánico. En mi caso, ocurrió exactamente lo contrario: fueron los mejores momentos de compra del año.
La razón de esa tranquilidad no es la suerte, sino la convicción que da el análisis fundamental:
- Análisis profundo previa compra: Cada una de las empresas concentradas en mi top 5 ha sido analizada a fondo bajo criterios de valoración, ventajas competitivas (moats) y salud financiera. Sé exactamente qué negocio poseo y cuál es su valor intrínseco estimado.
- Indiferencia al ruido mediático: Cuando el precio cae pero los fundamentos de la empresa siguen intactos, el mercado simplemente te está ofreciendo un descuento más amplio.
- El rol de la liquidez: Disponer de ese 15% de caja no solo aporta paz mental, sino que te da pólvora seca para ejecutar compras justo cuando el pánico generalizado deja las mejores oportunidades sobre la mesa.
Tener una cartera concentrada exige estar dispuesto a ver volatilidad a corto plazo. Si no has hecho el trabajo previo de analizar qué hay detrás de cada ticker, es imposible aguantar ese tipo de caídas sin cometer errores emocionales.
El error de los primeros meses: la impaciencia
Al principio compré con impaciencia. Abrí posiciones sin esperar a que se cumplieran mis propias condiciones de entrada, empujado por las ganas de estar invertido cuanto antes.
Lo que he cambiado es el orden de las cosas: primero la regla, después la compra. Hoy prefiero ver pasar el mercado con liquidez en la cartera a comprar fuera de método.
Qué haré de aquí en adelante
- Completar el 10% de cartera que me falta según mi método sin forzar el ritmo.
- Mantener la misma medición contra el S&P 500 para que los años sean comparables.
- Publicar el siguiente balance dentro de 6 u 12 meses, gane o pierda frente al índice.
Si prefieres una vía más sencilla
Una cartera concentrada como la mía exige seguimiento y una tolerancia al riesgo que no todo el mundo quiere asumir.
- Si estás empezando y prefieres automatizar el proceso, la inversión pasiva en fondos indexados es mucho más sencilla; la analizo en mi reseña de De Cero a Inversor en Fondos.
- Si te interesa un enfoque de análisis fundamental o finanzas personales, mi reseña de Finanzas Personales de Pablo Gil puede ayudarte a evaluarlo antes de pagar por ninguna formación.
- Y si todavía no sabes con cuánto capital te conviene empezar, echa un vistazo a la guía: ¿Cuánto dinero necesitas para empezar a invertir en 2026?.