
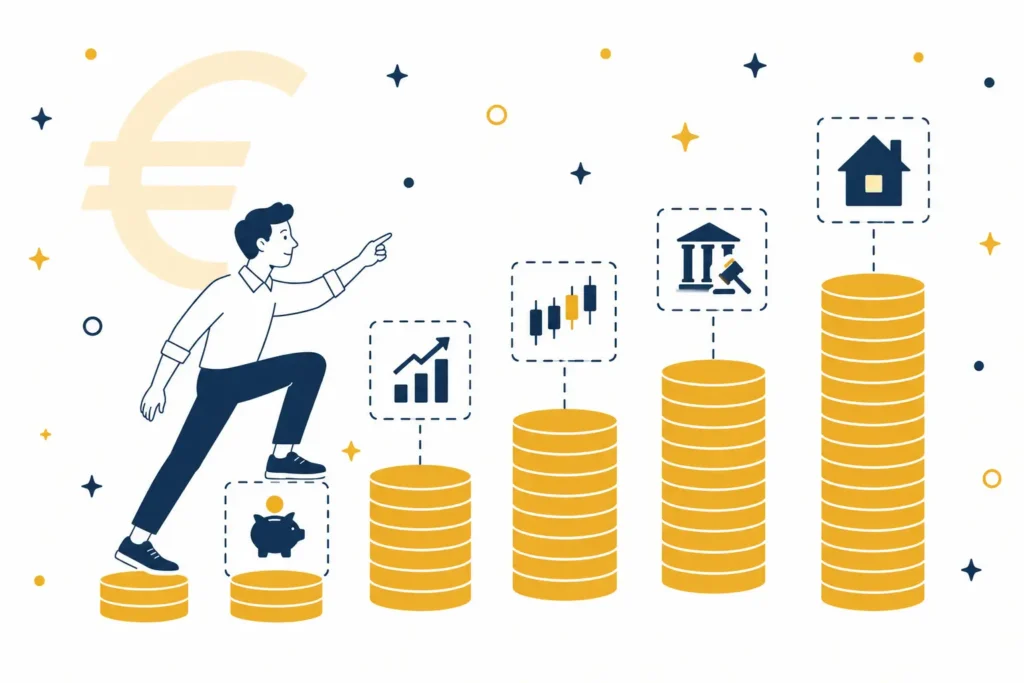
Durante años me creí el mito de que invertir era cosa de gente con un sobrante de varios miles de euros al mes. Como desarrollador GIS con un sueldo normal, tardé más de la cuenta en darme cuenta de que esa idea me estaba costando dinero de verdad: cada mes que dejaba el ahorro parado en una cuenta corriente era un mes de rentabilidad perdida que ya no se recupera.
La pregunta que más me hacen desde que empecé a auditar formaciones de inversión en este blog no es «¿qué activo es mejor?», sino algo mucho más básico: ¿con cuánto dinero puedo empezar realmente? La respuesta honesta es que depende por completo de la vía que elijas, y las diferencias entre unas y otras son mucho más grandes de lo que la mayoría de la gente cree. Vamos a desglosarlo por perfil, con cifras concretas y sin venderte la moto.
Antes de nada: separa «ahorro para invertir» de «capital operativo»
Un error habitual es lanzarse a invertir con el dinero que en realidad necesitas para vivir. Antes de mirar ninguna cifra de las que vienen a continuación, la norma que yo sigo es tener cubierto un colchón de emergencia de 3 a 6 meses de gastos en algo totalmente líquido, al margen de lo que destines a invertir. Lo que sobra de ahí es tu capital operativo real.
Perfiles de inversión según el capital disponible
Perfil 1: Inversión pasiva en fondos indexados o ETFs — desde 0 € reales
Es la barrera de entrada más baja que existe hoy en España. La mayoría de gestoras y neobrokers permiten aportaciones desde 1-10 € al mes, y los brokers de ETFs suelen tener órdenes mínimas en torno a 50-100 € por operación.
Ahora bien: «poder empezar con poco» no es lo mismo que «tener sentido empezar con poco» — con 20-30 €/mes tardarás años en notar el interés compuesto. El mínimo recomendable para que la cartera se mueva de forma perceptible ronda los 100-150 € mensuales.
Es la vía que recomendaría a quien empiece de cero y quiera automatizar el proceso. Recomiendo echar un vistazo a mi reseña sobre el curso ‘De Cero a Inversor en Fondos’ para aprender mejor cómo aplicar este método.
Perfil 2: Inversión activa en bolsa (trading, coberturas) — desde 1.000-3.000 €
Puedes abrir una cuenta con 100 €, pero operar con menos capital del que tu gestión de riesgo necesita sale caro: si tu sistema arriesga un 1-2% por operación y tienes 300 €, cada operación juega 3-6 €, y las comisiones se comen el margen antes de que el análisis cuente.
El umbral realista para que la gestión de riesgo funcione como está pensada ronda los 1.000-3.000 €, siempre capital que puedas permitirte perder. En la entrada de este blog sobre la formación de ‘Trading con Coberturas’ se profundiza sobre una de estas estrategias.
Perfil 3: Orden en las finanzas personales antes de invertir — coste cero
No es una vía de inversión, es el paso que mucha gente se salta: entender a dónde va tu dinero y eliminar comisiones o suscripciones innecesarias. Cada euro que liberas así es rentabilidad garantizada del 100% sin riesgo de mercado. Si tu problema es «no me queda nada a fin de mes», este es tu punto de partida real. ‘Finanzas Personales para la Vida Real’ de Pablo Gil enseña como poner en orden tus finanzas y tener un buen sistema del que partir.
Perfil 4: Inversión en subastas judiciales (BOE)
No necesitas el precio completo del inmueble por adelantado, pero sí liquidez para el depósito de garantía —habitualmente el 5% del valor de tasación, que en bienes muebles o trasteros puede rondar unos pocos cientos de euros y en vivienda sube a varios miles— y margen para consignar el resto en el plazo que fije el juzgado.
En la práctica, contar con 20.000-30.000 € disponibles o preconcedidos da margen real de maniobra para operar con cierto volumen, aunque el capital exacto depende de cada subasta concreta. Es una vía con menos competencia que la compra tradicional, pero exige más papeleo, paciencia y rigor legal. En este nicho existen cursos como el ‘Método ARZA’ que enseñan a valorar este tipo de activos y seguir una ruta para evitar equivocaciones.
Perfil 5: Inversión inmobiliaria tradicional y alternativas
Comprar vivienda para alquilar de forma tradicional exige un mínimo realista de 40.000-60.000 € contando entrada, impuestos y gastos de gestión. Aprender a elegir buenos activos a través de formaciones como ‘Libertad Inmobiliaria’ minimizará los riesgos que puedan surgir en este tipo de inversiones.
Si buscas alternativas como SOCIMIs cotizadas o crowdfunding inmobiliario, la barrera baja a los 100-500 €, a cambio de perder el control directo sobre el activo.
Resumen comparativo por perfil
| Perfil / Vía | Mínimo técnico | Mínimo recomendado | Recurso relacionado |
| Fondos indexados / ETFs | 1-10 € | 100-150 €/mes | De Cero a Inversor en Fondos |
| Bolsa activa / trading | ~100 € | 1.000-3.000 € | Trading con Coberturas |
| Orden financiero previo | 0 € | 0 € | Finanzas Personales, Pablo Gil |
| Subastas judiciales (BOE) | Depósito 5% (desde cientos de €) | 20.000-30.000 € | Método ARZA |
| Inmobiliario tradicional | Entrada + gastos (20-30%) | 40.000-60.000 € | Libertad Inmobiliaria |
Entonces, ¿con cuánto deberías empezar tú?
La cantidad mínima técnica para invertir en 2026 es prácticamente cero; la mínima sensata depende del tiempo, la atención y la tolerancia al riesgo que puedas dedicarle, no solo del ahorro disponible.
Antes de pagar por cualquier formación para acceder a estas vías, revísala a fondo —en este blog audito precisamente eso— y empieza siempre con capital que puedas permitirte perder mientras aprendes.